


Vipps
4,095.00 Rezensionen
App-Details
- Version
- 10.34.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Vipps MobilePay AS
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Beim ersten Kontakt wirkt Vipps angenehm unkompliziert: Die App gehört in den Bereich Finanzen und richtet sich an Menschen, die Zahlungen im Alltag möglichst direkt erledigen möchten. Ich habe sie vor allem unter einem Gesichtspunkt betrachtet: Bleibt sie nach dem ersten Ausprobieren wirklich nützlich, oder verliert sich der Reiz nach ein paar Tagen? Mein Eindruck fällt grundsätzlich positiv aus, allerdings hängt der dauerhafte Wert stark davon ab, ob Menschen in meinem Umfeld den Dienst ebenfalls verwenden.
Entwickelt wird die Anwendung von Vipps MobilePay AS. Sie ist kostenlos erhältlich, ab null Jahren freigegeben und läuft ab Android 8.0. Mit mehr als einer Million Installationen und einer durchschnittlichen Bewertung von 4,1 bei ungefähr 170.000 Bewertungen ist sie längst kein Nischenwerkzeug mehr. Die aktuelle Version trägt die Nummer 10.34.1. Diese Eckdaten sagen noch nichts über die persönliche Alltagstauglichkeit aus, zeigen aber, dass die App eine breite Nutzerbasis erreicht und regelmäßig auf aktuellen Geräten eingesetzt wird.
Vom schnellen Ausprobieren zur festen Zahlungsroutine
Bevor Vipps zu einer festen Zahlungsroutine wird, lohnt es sich, den eigenen Alltag und die Gewohnheiten im Freundes- oder Familienkreis genauer anzusehen. Ich würde dabei nicht nur fragen, wer die App bereits nutzt, sondern auch, welche Situationen regelmäßig wiederkehren und ob eine schnelle Zahlung dort tatsächlich Abstimmung erspart. So lässt sich besser einschätzen, ob Vipps eine hilfreiche Ergänzung bleibt oder neben den vertrauten Bankwegen kaum zum Einsatz kommt.
Warum die erste Woche überzeugend sein kann
In der ersten Woche ist vor allem der Gedanke attraktiv, kleine Geldbewegungen nicht mehr umständlich erklären oder lange vorbereiten zu müssen. Wer nach einem gemeinsamen Essen seinen Anteil begleichen, jemandem Geld zurückgeben oder eine private Ausgabe sauber abschließen möchte, sucht normalerweise keine umfangreiche Finanzverwaltung. Genau dort liegt die Stärke von Vipps: Die App fühlt sich eher wie ein praktisches Werkzeug für zwischenmenschliche Zahlungen an als wie ein vollständiges Bankprogramm.
Ich finde diesen Unterschied wichtig. Eine klassische Banking-App ist für Kontostände, Überweisungen, Daueraufträge und andere Bankgeschäfte gedacht. Vipps wirkt dagegen stärker auf einzelne Situationen zugeschnitten, in denen eine Zahlung schnell und verständlich erledigt werden soll. Das kann die Organisation einer privaten Rechnung vereinfachen, ohne dass alle Beteiligten dieselbe Bank nutzen müssen. Gleichzeitig sollte man die Anwendung nicht als Ersatz für das eigene Girokonto betrachten. Für umfassende Finanzplanung bleibt eine Banking-App die passendere Anlaufstelle.
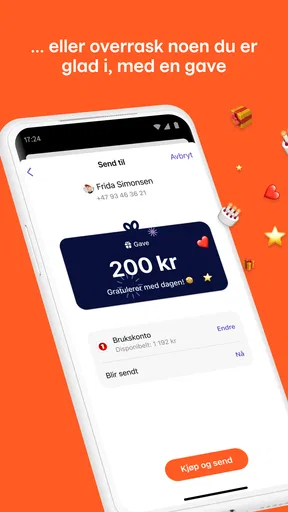
Der erste praktische Test ist deshalb einfach: Ich würde die App nicht nur öffnen und die Oberfläche ansehen, sondern sie in einer echten kleinen Alltagssituation verwenden. Etwa wenn eine Person aus einer Gruppe etwas vorgestreckt hat und die Rückzahlung nicht bis zum nächsten Treffen warten soll. Solche Momente zeigen schnell, ob die Bedienung verständlich genug ist und ob die eigenen Kontakte den Dienst akzeptieren. Eine Zahlungs-App ist schließlich nur dann bequem, wenn der Empfänger sie ebenfalls sinnvoll nutzen kann.
Ein realistischer Alltagseinsatz
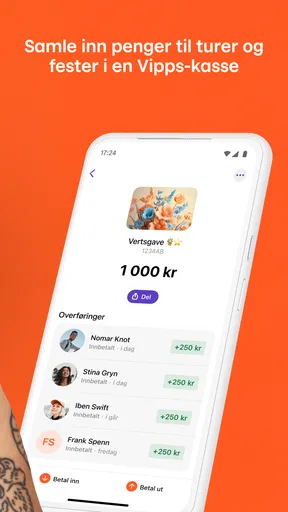
Stell dir vor, du organisierst einen gemeinsamen Ausflug. Eine Person bezahlt zunächst eine Ausgabe für mehrere Leute, und später sollen die einzelnen Anteile zurückfließen. Mit Vipps lässt sich dieser Vorgang gedanklich klar trennen: Die gemeinsame Ausgabe bleibt eine Sache, die Rückzahlung eine andere. Das verhindert zumindest, dass man tagelang in einem Chat nachrechnen muss, wer wem noch etwas schuldet. Ich schätze besonders diesen organisatorischen Nutzen, weil er nicht spektakulär ist, aber wiederkehrende kleine Reibereien aus dem Alltag nimmt.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein guter Arbeitsablauf besteht darin, vor dem Senden kurz den Betrag, den Empfänger und den Anlass zu prüfen. Bei schnellen Zahlungen entsteht leicht das Gefühl, eine Kontrolle sei überflüssig. Genau das ist der Moment, in dem ein kurzer Blick sinnvoll bleibt. Die Geschwindigkeit sollte nicht dazu führen, dass man unaufmerksam wird. Ich würde außerdem private Zahlungen möglichst unmittelbar mit einer klaren Notiz oder einem eindeutigen Anlass verbinden, damit die Transaktion später noch verständlich ist.
Für Familien, Freundeskreise und kleine informelle Gruppen kann dieser Ablauf überzeugender sein als das Austauschen von Bankdaten. Für eine einzelne Zahlung an jemanden, der Vipps nicht verwendet, verschwindet der Vorteil allerdings. Dann ist eine gewöhnliche Überweisung oder eine andere gemeinsam genutzte Lösung oft weniger erklärungsbedürftig. Die eigentliche Stärke liegt nicht im bloßen Installieren, sondern in einem Umfeld, in dem die App als gemeinsamer Standard funktioniert.
Was nach dem Neuheitseffekt übrig bleibt
Viele Finanz-Apps wirken anfangs interessant, weil sie einen bekannten Vorgang moderner verpacken. Bei Vipps ist der nachhaltige Nutzen nüchterner: Die App muss nicht jeden Tag neue Funktionen liefern, um ihren Zweck zu erfüllen. Sie kann dauerhaft sinnvoll bleiben, wenn ich regelmäßig Geld mit denselben Personengruppen teile oder unkomplizierte Zahlungen erhalte. Das ist weniger ein Erlebnisprodukt als ein Werkzeug, das im Hintergrund bereitliegt, bis eine konkrete Situation entsteht.
Diese Art von Wert ist leicht zu übersehen. Ich öffne eine Zahlungs-App nicht, um lange darin zu bleiben. Ich möchte eine Aufgabe erledigen und wieder zurück in meinen Alltag. Gerade deshalb ist es ein gutes Zeichen, wenn die Anwendung nicht versucht, aus jeder Zahlung ein großes Finanzereignis zu machen. Für mich zählt, ob der Ablauf auch nach mehreren Wochen noch selbstverständlich wirkt und nicht jedes Mal eine neue Lernkurve verlangt.
Die hohe Zahl an Bewertungen und die breite Verbreitung sprechen dafür, dass Vipps für viele Menschen in den Alltag passt. Trotzdem ist Reichweite nicht dasselbe wie persönlicher Nutzen. Wenn meine wichtigsten Kontakte andere Dienste verwenden oder Zahlungen lieber klassisch über die Bank abwickeln, entsteht für mich kaum ein dauerhafter Grund, die App regelmäßig zu öffnen. Die Entscheidung sollte daher weniger von der Popularität als vom eigenen sozialen und finanziellen Umfeld abhängen.
Monatlicher Nutzen statt täglicher Beschäftigung
Ich würde Vipps nicht als App bewerten, die durch tägliche Nutzung glänzen muss. Ihr Wert zeigt sich eher über einzelne wiederkehrende Momente: gemeinsame Ausgaben, Rückzahlungen, private Geldsendungen oder Situationen, in denen eine Zahlung nicht über den üblichen Weg laufen soll. Das macht die Anwendung zu einem typischen „Bereithalten-und-verwenden“-Werkzeug. Wer sie nur gelegentlich braucht, kann trotzdem profitieren, solange die nötigen Abläufe beim nächsten Einsatz noch nachvollziehbar sind.
Im Vergleich zur herkömmlichen Banküberweisung liegt der Vorteil vor allem in der sozialen Einfachheit. Eine Überweisung ist vertraut und für viele formelle Zahlungen weiterhin die bessere Wahl, kann bei kleinen privaten Beträgen aber unnötig schwerfällig wirken. Vipps passt besser zu einem lockeren Austausch zwischen Personen. Dafür bringt die klassische Banklösung den Vorteil mit, dass sie unabhängig davon funktioniert, ob die andere Person dieselbe zusätzliche App eingerichtet hat.
Gegenüber einer breit ausgestatteten Finanz-App würde ich Vipps ebenfalls anders einordnen. Wer Ausgaben kategorisieren, Budgets beobachten oder die gesamte finanzielle Situation an einem Ort analysieren möchte, braucht wahrscheinlich ein umfassenderes Werkzeug. Vipps punktet nicht durch Tiefe in der Finanzplanung, sondern durch einen engeren, alltagsnahen Zweck. Diese Begrenzung ist keine Schwäche für sich; sie wird erst dann zum Problem, wenn ich von der App mehr erwarte, als sie im täglichen Zahlungsverkehr leisten soll.
Ein sinnvoller Rhythmus für die Nutzung
Ich halte es für hilfreich, die App nicht als Finanzzentrale zu behandeln. Stattdessen sollte ich sie immer dann verwenden, wenn sie einen konkreten Vorgang vereinfacht. Nach einer Zahlung lohnt es sich, kurz zu prüfen, ob alles korrekt abgeschlossen wurde, und die Anwendung danach wieder zu verlassen. Dieser kleine Rhythmus verhindert, dass aus Bequemlichkeit unübersichtliche Gewohnheiten entstehen. Eine Zahlungs-App sollte Klarheit schaffen, nicht dazu verleiten, jede private Ausgabe spontan und ohne Überblick zu verschieben.
Ein weniger offensichtlicher Vorteil gelegentlicher Nutzung ist, dass ich dadurch den eigentlichen Zweck sauber erkenne. Wenn ich Vipps nur für passende Situationen einsetze, kann ich leichter entscheiden, wann eine normale Überweisung besser ist. Bei formellen Zahlungen, größeren finanziellen Verpflichtungen oder Vorgängen, die ich langfristig über meine Bank dokumentieren möchte, würde ich nicht automatisch zur schnellsten Option greifen. Für kleine, persönliche Ausgleiche ist die App überzeugender als für jede Art von Geldtransfer.
Wer die Anwendung mit Freunden oder Familie nutzen möchte, sollte vorher offen absprechen, ob alle Beteiligten denselben Weg bevorzugen. Das klingt banal, spart aber Frust. Der beste Dienst ist im Alltag nicht der mit den meisten Möglichkeiten, sondern der, auf den sich eine Gruppe ohne ständige Ausnahmen einigen kann. Vipps kann in einem solchen Kreis schnell zur Gewohnheit werden; außerhalb dieses Kreises bleibt es möglicherweise nur eine zusätzliche App auf dem Smartphone.
Wie viel Pflege verlangt Vipps?
Der Wartungsaufwand wirkt für mich überschaubar, solange ich die App nicht mit einer vollständigen Finanzverwaltung verwechsle. Die Anwendung ist kostenlos und für eine breite Altersgruppe zugänglich, was die Einstiegshürde niedrig hält. Trotzdem sollte ich bei Finanz-Apps grundsätzlich aufmerksam bleiben: Updates installieren, Zahlungsdetails vor dem Bestätigen prüfen und die App nicht gedankenlos verwenden, nur weil der Ablauf schnell ist. Bequemlichkeit ersetzt keine Sorgfalt.
Die aktuelle Version 10.34.1 zeigt, dass die Anwendung weiterentwickelt wird. Für mich bedeutet das nicht automatisch, dass jedes Update spürbare Verbesserungen bringt. Es bedeutet eher, dass ich die App als laufendes Produkt betrachten sollte und nicht als einmal eingerichtetes Werkzeug, das für immer unverändert bleibt. Regelmäßige Aktualisierung gehört zu einer vernünftigen Nutzung, besonders wenn Zahlungen und persönliche Daten im Spiel sind.
Ein praktischer Tipp ist, nach einem Systemupdate nicht sofort in einer hektischen Situation eine wichtige Zahlung abzuschicken. Ich würde die App zunächst kurz öffnen und prüfen, ob die gewohnten Abläufe noch klar aussehen. Das ist kein Grund zur Sorge, sondern eine einfache Gewohnheit, die Missverständnisse reduziert. Gerade bei einer Anwendung, die auf schnelle Interaktionen ausgelegt ist, sollte die eigene Kontrolle bewusst etwas langsamer sein als der eigentliche Zahlungsvorgang.
Wo langfristig Ermüdung entstehen kann
Die größte mögliche Ermüdungsquelle ist nicht die Bedienung selbst, sondern die Frage, ob Vipps im eigenen Umfeld wirklich gebraucht wird. Eine zusätzliche Zahlungs-App fühlt sich schnell überflüssig an, wenn Freunde, Verwandte oder andere Zahlungspartner lieber bei ihrer Bank oder einem anderen Dienst bleiben. Dann muss ich erklären, warum ich diesen Weg bevorzuge, statt einfach die bereits etablierte Methode zu verwenden. Der Komfort kippt, sobald die gemeinsame Akzeptanz fehlt.
Auch die Konzentration auf einzelne Zahlungssituationen kann auf Dauer begrenzend wirken. Wenn ich eine einzige Anwendung für Konten, Sparziele, Budgetplanung und private Zahlungen suche, wird Vipps wahrscheinlich nicht mein Hauptwerkzeug. Die App ist gerade deshalb angenehm, weil sie nicht mit jeder Finanzfunktion überladen werden muss. Wer allerdings eine zentrale Übersicht erwartet, könnte die Trennung zwischen Vipps und der eigenen Banking-App als zusätzlichen Schritt empfinden.
Ein weiterer Punkt ist die mentale Leichtigkeit schneller Zahlungen. Je weniger Aufwand ein Vorgang macht, desto leichter kann ich ihn nebenbei erledigen. Bei kleinen Beträgen scheint das harmlos, doch auch kleine Zahlungen summieren sich im Alltag. Ich würde deshalb nicht nur auf die technische Einfachheit achten, sondern mir regelmäßig bewusst machen, wofür ich Geld sende und wie sich wiederkehrende Ausgaben entwickeln. Die App kann einen Austausch vereinfachen, aber sie nimmt mir nicht die Verantwortung für meine Finanzentscheidungen ab.
Für wen die App besonders gut passt
Vipps passt meiner Einschätzung nach besonders gut zu Menschen, die häufig private Zahlungen mit einem festen Kreis austauschen. Dazu gehören Freundesgruppen, Familien oder Personen, die gemeinsame Ausgaben unkompliziert ausgleichen möchten. Auch Nutzer, die eine schnelle Ergänzung zur eigenen Banking-App suchen, können einen klaren Nutzen finden. Entscheidend ist, dass der gewünschte Anwendungsfall tatsächlich regelmäßig vorkommt und nicht nur einmal aus Neugier ausprobiert wird.
Weniger geeignet ist die App für Menschen, die grundsätzlich keine zusätzliche Finanzanwendung neben ihrem Bankkonto möchten. Auch wer seine gesamte Finanzplanung in einer einzigen Oberfläche erledigen will, dürfte mit einem umfassenderen Programm besser bedient sein. Dasselbe gilt, wenn die wichtigsten Zahlungspartner Vipps nicht nutzen. In diesem Fall ist die gewohnte Banküberweisung oft die vernünftigere Wahl, selbst wenn sie weniger modern oder weniger direkt wirkt.
Für jüngere Nutzer ist die Altersfreigabe ab null Jahren zwar niedrig angesetzt, doch die tatsächliche Verwendung sollte trotzdem zu den familiären Regeln und zur persönlichen Reife im Umgang mit Geld passen. Eine niedrige Altersfreigabe bedeutet für mich nicht, dass jede Zahlungsentscheidung ohne Begleitung sinnvoll ist. Bei Finanzprodukten zählt der verantwortungsvolle Umgang mehr als die bloße technische Zugänglichkeit.
Mein langfristiges Urteil
Nach dem ersten Ausprobieren bleibt bei mir kein Eindruck einer kurzlebigen Spielerei zurück. Vipps hat einen klaren, begrenzten Zweck und kann genau dadurch langfristig Platz auf dem Smartphone verdienen. Die Anwendung muss nicht jeden Monat neu überraschen. Sie muss in den Momenten funktionieren, in denen eine private Zahlung schnell, verständlich und ohne unnötige Umwege erledigt werden soll.
Ob sie diesen Platz wirklich verdient, hängt jedoch stärker vom Umfeld als von der App allein ab. Wenn meine Kontakte sie verwenden und ich regelmäßig gemeinsame Ausgaben ausgleiche, sehe ich einen dauerhaften praktischen Wert. Wenn ich dagegen nur selten Geld mit anderen teile oder bereits mit meiner Banking-App zufrieden bin, bleibt Vipps wahrscheinlich eine Ergänzung ohne festen Platz in meiner Routine. Die kostenlose Nutzung senkt das Risiko des Ausprobierens, beseitigt aber nicht die Frage nach dem tatsächlichen Bedarf.
Meine Empfehlung fällt deshalb differenziert aus: Ich würde Vipps denjenigen ans Herz legen, die eine unkomplizierte Lösung für private Zahlungen suchen und deren Umfeld den Dienst mitträgt. Wer eine umfassende Finanzzentrale, detaillierte Ausgabenanalyse oder eine universelle Alternative zur Bank sucht, sollte sich anders orientieren. Für den passenden Freundes- oder Familienkreis ist Vipps ein nützliches Werkzeug; für alle anderen bleibt es eher eine optionale Ergänzung.
Am Ende überzeugt mich die App weniger durch Neuheit als durch ihren potenziellen Gewohnheitswert. Wenn eine Zahlungssituation wiederkehrt, kann ein klarer, vertrauter Ablauf spürbar Zeit und Abstimmung sparen. Genau dort sehe ich die nachhaltige Stärke von Vipps. Ich würde sie installiert lassen, wenn sie in meinem Alltag tatsächlich regelmäßig gebraucht wird, aber nicht aus Prinzip: Eine Finanz-App verdient ihren Platz nicht durch ihre Bekanntheit, sondern dadurch, dass sie wiederkehrende Aufgaben zuverlässig einfacher macht.
Vorteile
- Schnelle Überweisungen an Kontakte per Handynummer
- Praktische Zahlungsoption in vielen norwegischen Online-Shops
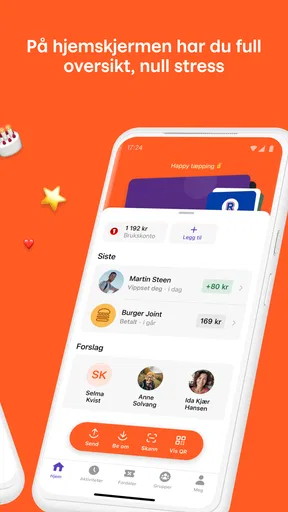
- Übersichtliche Transaktionshistorie erleichtert die Kontrolle
- Rechnungen und Gruppenausgaben lassen sich bequem verwalten
- Starke Authentifizierung schützt Zahlungen vor unbefugtem Zugriff
Nachteile
- Außerhalb Norwegens nur eingeschränkt nutzbar
- Für die Registrierung wird meist ein lokales Bankkonto benötigt
- Nicht alle Händler und Banken unterstützen Vipps
- Einige Funktionen hängen von Alter und Bankverbindung ab
- Bei technischen Störungen können Zahlungen vorübergehend ausfallen
Häufig gestellte Fragen zu Vipps
Was ist Vipps und wofür kann ich die App verwenden?
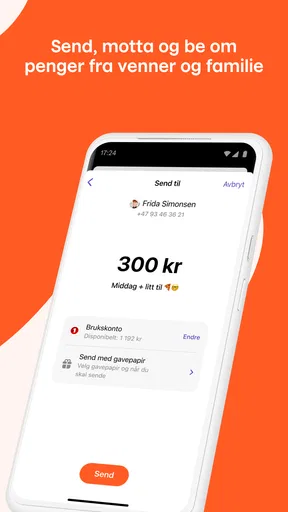
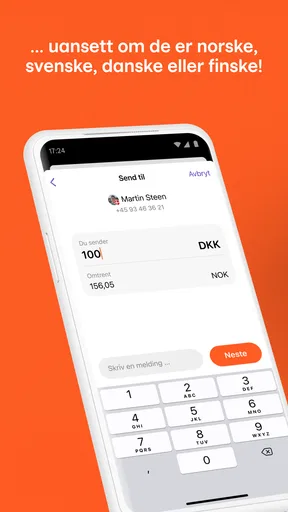
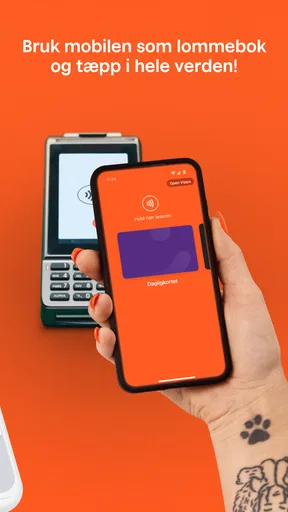
Vipps ist eine mobile Zahlungs-App, die vor allem in Norwegen genutzt wird und das Bezahlen sowie das Senden und Empfangen von Geld vereinfachen soll. Nach der Einrichtung können Nutzer beispielsweise Geld an Kontakte überweisen, in teilnehmenden Geschäften bezahlen, Rechnungen begleichen oder bestimmte Online-Zahlungen durchführen. Welche Funktionen verfügbar sind, hängt jedoch vom Land, der Bank und den jeweiligen lokalen Voraussetzungen ab.
Welche Voraussetzungen gelten für die Nutzung von Vipps?
Für die Nutzung von Vipps benötigen Sie in der Regel ein kompatibles Smartphone, eine gültige Telefonnummer und ein Bankkonto beziehungsweise eine Zahlungskarte, die von der App oder einer unterstützten Bank akzeptiert wird. Je nach Region können zusätzlich eine nationale Identifikationsnummer, ein bestimmtes Mindestalter und eine Registrierung bei einem teilnehmenden Finanzinstitut erforderlich sein. Vor dem Download sollten Sie daher prüfen, ob Vipps in Ihrem Land offiziell verfügbar ist.
Ist Vipps sicher für Überweisungen und Zahlungen?
Vipps verwendet verschiedene Sicherheitsmaßnahmen, damit Zahlungen und Geldtransfers geschützt bleiben. Dazu gehören normalerweise eine persönliche Anmeldung, Gerätebindung und eine Bestätigung über den Sicherheitscode, die biometrische Entsperrung oder andere vom Gerät unterstützte Verfahren. Trotzdem sollten Sie die App nur aus dem offiziellen App Store installieren, Ihre Zugangsdaten niemals weitergeben und Zahlungsanfragen von unbekannten Personen sorgfältig prüfen, da Betrugsversuche auch bei sicheren Zahlungsdiensten möglich sind.
Welche Gebühren können bei der Nutzung von Vipps entstehen?
Die Kosten hängen davon ab, welche Funktion Sie verwenden, in welchem Land Sie sich befinden und welche Bedingungen Ihre Bank oder Ihr Kartenanbieter festlegt. Private Geldüberweisungen können häufig kostenlos sein, während bestimmte Kartenzahlungen, internationale Transaktionen, geschäftliche Zahlungen oder spezielle Zusatzfunktionen Gebühren verursachen können. Die konkreten Preise sollten Sie vor einer Transaktion in der App, auf der offiziellen Vipps-Webseite oder in den Bedingungen Ihrer Bank kontrollieren.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder ich mein Vipps-Konto nicht nutzen kann?
Wenn eine Zahlung nicht funktioniert, überprüfen Sie zunächst Ihre Internetverbindung, die hinterlegten Bank- oder Kartendaten sowie mögliche Sicherheits- oder Betragslimits. Auch eine nicht unterstützte Bank, eine abgelaufene Karte oder eine vorübergehende Störung kann die Ursache sein. Starten Sie die App gegebenenfalls neu und installieren Sie verfügbare Updates. Bleibt das Problem bestehen, sollten Sie den offiziellen Vipps-Kundendienst oder Ihre Bank kontaktieren und keine sensiblen Daten an inoffizielle Helfer weitergeben.


